iDeCo(個人型確定拠出年金)は、自分で掛金を拠出し、自分で運用商品を選びながら老後資金を準備する私的年金制度です。
国民年金や厚生年金などの公的年金に上乗せして、老後の資産形成に活用できます。
公的年金は老後生活を支える重要な土台ですが、老後に必要となる生活費は人によって異なります。公的年金だけでは希望する生活費をまかなえない場合に備え、自分でも老後資金を準備しておくことが大切です。
その手段の一つとして用意されているのがiDeCoです。
iDeCoには、
- 掛金が全額所得控除になる
- 運用益が非課税になる
- 受取時にも所得控除がある
という大きな税制メリットがあります。
では、iDeCoは何歳から始めるのがよいのでしょうか。
結論からいえば、家計に無理がなく、老後まで使う予定のない資金を拠出できるのであれば、早めに始めるほどメリットを活かしやすい制度です。
ただし、「早ければ早いほど必ず得」というわけではありません。
まずはiDeCoのメリットから確認していきましょう。
iDeCoの3つのメリット
1.掛金が全額所得控除になる
iDeCoで自分が支払った掛金は、全額が「小規模企業共済等掛金控除」の対象になります。
そのため、課税所得がある人であれば所得税・住民税の負担を軽減できます。
たとえば、
・毎月の掛金:1万円
・年間掛金:12万円
・所得税率:10%
・住民税所得割:10%
と仮定すると、税負担の軽減額は概算で、
120,000円 ×(10%+10%)=24,000円
となります。
年間約2万4,000円です。
同じ条件が20年間続いたと単純計算すると、
24,000円 × 20年=480,000円
となります。
このように、所得控除を受けられる期間が長いほど、税負担軽減の機会も増えていきます。
ただし、実際の節税額は所得や適用される所得税率などによって異なります。
もともと所得税・住民税がほとんどかからない人の場合は、iDeCoへ加入しても掛金の所得控除によるメリットは小さくなります。
2.運用益が非課税になる
通常、金融商品の運用益には原則20.315%の税金がかかります。
一方、iDeCo制度内で得た運用益は非課税で、そのまま再投資できます。
たとえば、1万円の運用益が出た場合、通常の課税口座では税金が差し引かれますが、iDeCoでは1万円をそのまま運用に回すことができます。
運用期間が長くなれば、利益がさらに利益を生む「複利効果」も期待できます。
その意味でも、若いうちから始めて長期間運用することにはメリットがあります。
ただし、投資信託などを選んだ場合は元本保証ではありません。
「長期間運用すれば必ず増える」というわけではないことも理解しておきましょう。
3.受取時にも税制上の控除がある
iDeCoは、老齢給付金を受け取るときにも税制上の優遇があります。
受取方法は、
- 一時金
- 年金
が基本で、金融機関によっては両方を組み合わせて受け取ることもできます。
年金として受け取る場合は「公的年金等控除」、一時金として受け取る場合は「退職所得控除」の対象になります。
ただし、
「控除がある=必ず税金がかからない」
という意味ではありません。
特に一時金で受け取る場合、会社からの退職金などとの受取時期によっては、退職所得控除が調整されることがあります。
2026年からは、iDeCoの一時金を先に受け取り、その後に会社の退職金を受け取るケースについて、退職所得控除の重複調整の対象期間が見直されています。
そのため、会社員の方は「いつiDeCoを始めるか」だけではなく、将来的には「いつ・どのように受け取るか」まで考えることが大切です。
iDeCoを始めるベストなタイミングは?
iDeCoを始めるタイミングについては、
「家計に余裕があり、老後まで使わない資金を確保できるなら、早めに始める」
ことが基本的な考え方です。
理由は主に3つあります。
所得控除を受けられる期間が長くなる
iDeCoの掛金は全額所得控除になるため、課税所得がある人であれば、掛金を拠出している期間は所得税・住民税の負担軽減が期待できます。
たとえば同じ月1万円を拠出する場合でも、
10年間なら掛金総額120万円、
20年間なら240万円
です。
掛金には加入区分ごとの上限があるため、「あとからまとめて過去の分まで拠出する」ということは基本的にできません。
その意味では、長期間積み立てられること自体がメリットになります。
運用期間を長くとれる
もう一つのメリットが、運用期間を長く確保できることです。
たとえば投資信託を利用して積立投資をする場合、毎月一定額を投資することで購入時期を分散できます。
さらに運用益を再投資することで、長期的には複利効果も期待できます。
ただし、旧記事のように、
「株式市場の動向は一切気にする必要がない」
とまではいえません。
投資信託には価格変動リスクがあるため、運用期間だけでなく、自分の年齢やリスク許容度に合った資産配分を考える必要があります。
特に老齢給付金の受取時期が近づいてきたら、必要に応じて株式など値動きの大きな商品の割合を減らすことも検討したいところです。
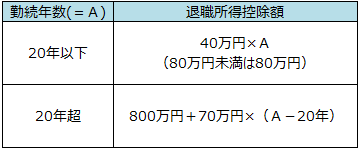
退職所得控除の計算上も加入期間が関係する
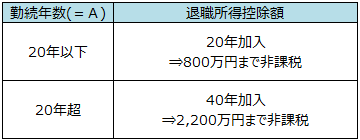
iDeCoを一時金で受け取る場合は、退職所得として扱われ、退職所得控除の対象になります。
一般的な退職所得控除は、
20年以下:40万円 × 年数
20年超:800万円+70万円 ×(年数-20年)
という仕組みです。
1年未満の端数については、原則として1年として計算されます。
そのため、iDeCoの一時金についても対象となる期間が長いほど、退職所得控除額が大きくなる可能性があります。
ただし、会社の退職金などを別に受け取る場合は注意が必要です。
iDeCo一時金と会社の退職金で対象期間が重複すると、単純にそれぞれの退職所得控除を満額使えるとは限りません。
「早く始めれば、その分だけ必ず非課税枠が増える」
と単純に考えないようにしましょう。
「早く始める」ことだけを優先しない
ここまで読むと、
「それなら今すぐ上限いっぱいまでiDeCoを始めたほうがいいのでは?」
と思うかもしれません。
しかし、iDeCoには大きな注意点があります。
原則として60歳まで自由に引き出すことができないことです。
たとえば、
・生活費の予備資金
・子どもの教育費
・住宅購入資金
・数年以内に買い替える予定の車の資金
などまでiDeCoへ回してしまうのはおすすめできません。
所得控除を受けられるからといって、生活に必要なお金まで積み立ててしまうと、急な出費に対応できなくなる可能性があります。
まずは生活防衛資金を確保し、
「60歳まで使わなくても困らないお金」
の範囲で始めることが大切です。
最初は月5,000円など無理のない金額から始め、家計に余裕が出てから掛金を増やす方法でも問題ありません。
50代からiDeCoを始めても遅くない
「iDeCoは若いうちに始めないと意味がないのでは?」
と思う方もいるでしょう。
しかし、50代からでもiDeCoを活用することはできます。
掛金の所得控除、運用益非課税、受取時の控除という3つの税制メリットは、年齢だけを理由になくなるものではありません。
特に50代では、子どもの教育費が落ち着いたり、住宅ローン返済のめどが立ったりして、老後資金へ回せるお金が増える人もいます。
その場合、iDeCoは老後資金を準備する有力な選択肢になります。
ただし、始める年齢によっては60歳からすぐに老齢給付金を受け取れない場合があります。
60歳から受け取るには通算加入者等期間10年以上が必要
iDeCoの老齢給付金は原則60歳から受け取れますが、60歳から受給するには、60歳になるまでの「通算加入者等期間」が10年以上必要です。
10年未満の場合は、受け取れる年齢が次のように繰り下がります。
| 通算加入者等期間 | 受給できる年齢 |
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
たとえば、60歳までの通算加入者等期間が7年間であれば、老齢給付金を受け取れるのは原則62歳からとなります。
ここは、遅くiDeCoを始める場合に確認しておきたいポイントです。
なお、現在は受給開始時期を75歳までの間から選択できます。
以前は上限が70歳でしたが、2022年4月から75歳へ引き上げられています。
2026年12月からiDeCoはさらに利用しやすくなる
iDeCoは2026年12月1日から、加入可能年齢がさらに拡大される予定です。
現在は基本的に国民年金の被保険者であることが加入要件ですが、改正後は一定の条件を満たす60歳以上70歳未満の人についても、iDeCoへの加入・継続拠出が認められるようになります。
これにより、60歳以降も働く人などが、より長くiDeCoで老後資金を積み立てられるようになります。
また、2026年12月からは掛金上限も引き上げられます。
会社員・公務員などについては企業年金等との合計で月額6万2,000円の共通枠となり、自営業者などについてもiDeCoと国民年金基金等の合計上限が月額7万5,000円へ引き上げられる予定です。
そのため、
「50代だから今さらiDeCoを始めても遅い」
とは一概にいえなくなっています。
むしろ今後は、50代から60代にかけてiDeCoを活用する選択肢がこれまで以上に広がります。
iDeCoを始める最適なタイミングまとめ
iDeCoは、家計に無理がなく老後まで使う予定のない資金を確保できるのであれば、早めに始めることでメリットを活かしやすい制度です。
早く始めることで、
- 掛金の所得控除を受けられる期間が長くなる
- 運用期間を長く確保できる
- 複利効果を活かせる可能性が高まる
- 60歳から受け取るための通算加入者等期間を確保しやすくなる
といったメリットがあります。
一方で、
「早く始めれば必ず得をする」わけではありません。
所得が少なく所得税・住民税がほとんどかからない人は所得控除のメリットが小さくなりますし、投資信託で運用すれば元本割れする可能性もあります。
さらにiDeCoは原則として60歳まで自由に引き出せません。
そのため、最適なスタート時期は、
「できるだけ若いうち」ではなく、「生活防衛資金を確保したうえで、老後まで使わないお金を無理なく拠出できるようになったとき」
と考えるのがよいでしょう。
若い方は少額から長期間積み立てる、50代の方は所得控除や2026年12月以降の制度拡充も踏まえて活用するなど、自分の年齢や家計に合った方法で始めることが大切です。