
「離婚時年金分割の現実」
離婚成立後に厚生年金の分割を申請した割合は、施行開始から5~9%の間で推移しているのが現状です。
「時間がかかりそう・・」「手続きが面倒くさそう・・」そんなことをよく耳にします。ですが実はそれほど難しい話ではなく、手続きが煩雑ではないケースも多々あるのです。
十分な知識も持たないまま権利を放棄してしまうのは、正直“もったいない”と思います。

「法の不知は許さず」
「権利の上に眠る者は保護されない」
そもそも制度自体を知らなかったから利用しなかったというケースも少なくありません。
本来は国がもっと広く伝えるべきなのですが、“常に知り得る状態にしてある”というのが国のスタンス。どんな制度も使わないと時効で消滅するだけです。
知らないから損をする、本当にそれでいいのか?そんな疑問から作成しました。必要な情報は全て盛り込んでいますのでぜひご活用ください。
はじめに
離婚を考える際、住宅や預貯金などの財産分与とともに気になるのが「年金」です。
夫婦の一方が会社員や公務員として長く働き、もう一方が家事や育児を中心に生活していた場合、離婚後の老後所得に大きな差が生じることがあります。
こうした事情を踏まえて設けられているのが、離婚時の「年金分割制度」です。
ただし、
年金分割は、相手の年金額をそのまま半分もらえる制度ではありません。
婚姻期間中の厚生年金記録である標準報酬月額・標準賞与額を分割し、その分割後の記録をもとに将来の老齢厚生年金などを計算する制度です。
ここでは、「合意分割」と「3号分割」の違いから、対象期間、請求期限、注意点までわかりやすく解説します。
厚生年金分割の概要
年金分割制度ができた背景
離婚時には、婚姻中に夫婦が協力して形成した預貯金や不動産などについて財産分与を行うことがあります。
一方、以前は厚生年金の記録について、離婚時に夫婦間で分割する仕組みがありませんでした。
そのため、夫婦の一方が厚生年金へ長期間加入し、もう一方がその配偶者として家事や育児などを担っていた場合、離婚後の年金額に大きな差が生じることがありました。
そこで、
2007年4月から「合意分割」
2008年4月から「3号分割」
という2つの年金分割制度が導入されました。
現在は、この2つを合わせて「離婚時の年金分割」と呼ぶのが一般的です。
年金分割は2種類ある
離婚時の年金分割には、
・合意分割
・3号分割
の2種類があります。
簡単に整理すると、
合意分割
婚姻期間中の厚生年金記録について、当事者の合意または裁判手続きによって按分割合を決める制度。
3号分割
2008年4月1日以降の第3号被保険者期間について、相手の合意を必要とせず、対象となる厚生年金記録を2分の1ずつに分割する制度。
です。
旧記事では、
「合意分割は分け前が多い」
「3号分割は分け前が少ない」
という説明をしていましたが、現在はこの表現はおすすめしません。
実際に年金額へどの程度影響するかは、婚姻期間や双方の厚生年金記録、第3号被保険者期間などによって異なるからです。
年金分割の対象になるのは厚生年金の記録
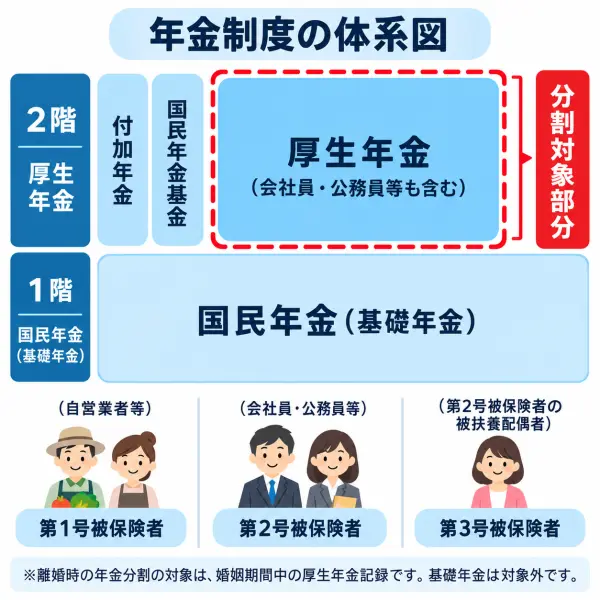
年金分割の対象になるのは、
婚姻期間中の厚生年金の標準報酬月額・標準賞与額の記録
です。
老齢基礎年金そのものを分割するわけではありません。
第1号被保険者
第1号被保険者には、主に自営業者、フリーランス、学生、無職の方などが該当します。
第1号被保険者として国民年金だけに加入していた期間は、厚生年金記録がないため、離婚時の年金分割の対象にはなりません。
ただし、婚姻期間中に会社員として厚生年金へ加入していた期間があれば、その厚生年金記録は分割対象になる可能性があります。
第2号被保険者
第2号被保険者には、会社員や公務員など厚生年金へ加入している方が該当します。
2015年10月に被用者年金制度が一元化され、公務員や私立学校教職員も厚生年金へ加入する仕組みになっています。
第3号被保険者
第3号被保険者は、厚生年金へ加入する第2号被保険者に扶養されている20歳以上60歳未満の配偶者で、一定の要件を満たす方です。
第3号被保険者本人が厚生年金へ加入しているわけではありません。
しかし、2008年4月1日以降の第3号被保険者期間については、配偶者の厚生年金記録を2分の1ずつに分ける「3号分割」の対象になる場合があります。
年金額そのものを半分にする制度ではない
年金分割について、最も誤解されやすいのが、
「離婚すると夫の年金の半分を妻がもらえる」
という理解です。
これは正しくありません。
年金分割で分けるのは、
婚姻期間中の厚生年金の標準報酬記録
です。
たとえば相手が月15万円の老齢厚生年金を受け取る予定だからといって、
7万5,000円をそのまま受け取れる
わけではありません。
分割後、それぞれの厚生年金記録をもとに各自の老齢厚生年金額が計算されます。
また、分割を受けたからといって、その期間が老齢基礎年金の受給資格期間として増えるわけでもありません。
老齢基礎年金の受給資格は、それぞれ本人の年金記録によって判断されます。
合意分割とは
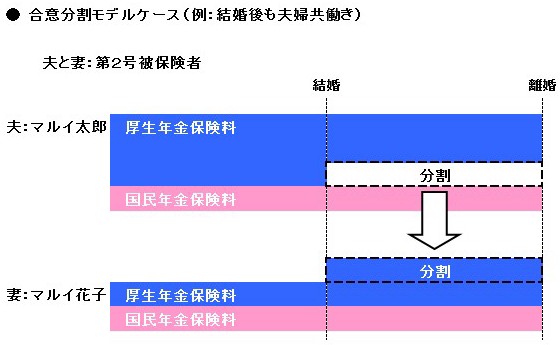
合意分割は、2007年4月1日以後に離婚などをした夫婦について、婚姻期間中の厚生年金記録を分割できる制度です。
利用するには、
- 婚姻期間中に厚生年金記録があること
- 按分割合について当事者が合意すること、または裁判手続きで決定すること
- 請求期限内に手続きを行うこと
などが必要です。
按分割合は最大2分の1
合意分割では、当事者が自由に好きな割合を決められるわけではありません。
法律で定められた範囲内で按分割合を決めます。
上限は50%(2分の1)です。
当事者間で話し合いがまとまらない場合には、家庭裁判所の調停や審判などによって按分割合を決めてもらうこともできます。
なお、
「相手の厚生年金記録の50%を必ずもらえる」
という意味ではありません。
婚姻期間中に双方が厚生年金へ加入していた場合には、それぞれの標準報酬記録を合計したうえで、分割後の割合を決める仕組みです。
合意分割の対象期間
対象となるのは、原則として婚姻期間中の厚生年金記録です。
たとえば20年間結婚しており、その間に夫婦とも会社員として働いていた期間があれば、双方の厚生年金記録が計算に含まれます。
婚姻前の厚生年金記録や離婚後の厚生年金記録は対象になりません。
3号分割とは
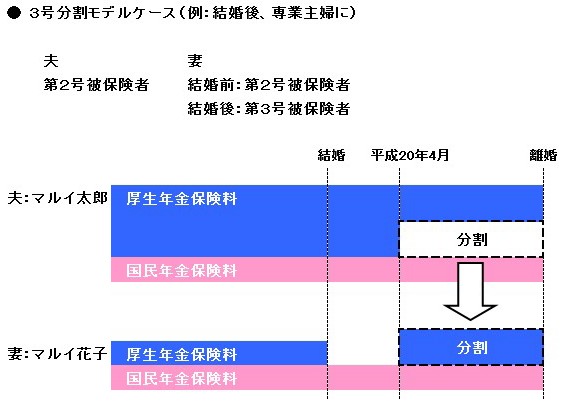
3号分割は、2008年4月1日以降の婚姻期間中に国民年金第3号被保険者であった期間について利用できる制度です。
大きな特徴は、
相手の同意が必要ない
ことです。
第3号被保険者であった本人が請求すれば、対象期間について相手方の厚生年金記録を2分の1ずつに分割します。
3号分割の対象期間
対象になるのは、
2008年4月1日以降の婚姻期間中で、第3号被保険者だった期間
です。
2008年3月以前の第3号被保険者期間については、3号分割の対象にはなりません。
その期間について分割を希望する場合には、合意分割を検討することになります。
3号分割は必ず2分の1
3号分割の場合、分割割合について夫婦が交渉することはありません。
対象となる厚生年金記録は法律上2分の1ずつに分割されます。
ただし、分割される側が障害厚生年金の受給権者で、対象期間がその障害厚生年金額の計算基礎となっている場合など、3号分割が認められないケースがあります。
合意分割と3号分割の違い
| 項目 | 合意分割 | 3号分割 |
| 対象 | 婚姻期間中の厚生年金記録 | 2008年4月1日以降の第3号被保険者期間 |
| 相手の合意 | 必要 ※まとまらなければ裁判手続き |
不要 |
| 分割割合 | 法定範囲内で決定 上限50% |
50% |
| 対象となる年金 | 厚生年金の標準報酬記録 | 厚生年金の標準報酬記録 |
合意分割を請求すると3号分割も同時に行われる
合意分割を請求した場合、婚姻期間中に3号分割の対象期間が含まれていれば、
3号分割の請求も同時に行われたものとみなされます。
したがって、対象となる3号期間については、3号分割による処理と合意分割による処理が行われます。
年金分割の請求期限は2026年4月から5年に延長
以前は、
「離婚の翌日から2年以内」
が原則でした。
しかし2026年4月1日から制度が改正され、
2026年4月1日以降に離婚等をした場合は、原則として離婚等をした日の翌日から5年以内
に年金分割を請求すればよいことになりました。
| 離婚等をした日 | 原則の請求期限 |
| 2026年3月31日以前 | 離婚等の日の翌日から2年以内 |
| 2026年4月1日以降 | 離婚等の日の翌日から5年以内 |
つまり、現在すべての人が一律5年になったわけではありません。
2026年4月1日より前に離婚した方は、原則として従来どおり2年以内
なので注意してください。
裁判手続き中なら請求期限の特例もある
請求期限までに調停や審判などを申し立てている場合には、一定の条件のもとで、本来の期限を過ぎても調停成立・審判確定などの日の翌日から6か月以内であれば請求できる特例があります。
期限が迫っている場合は、自己判断せず年金事務所などへ早めに相談しましょう。
離婚前でも年金分割の情報を確認できる
合意分割を検討している場合、
「実際にどれくらいの年金記録が分割対象になるのか」
を知らなければ、話し合いもしにくいでしょう。
そこで利用できるのが、
「年金分割のための情報通知書」
です。
当事者の双方または一方から請求でき、離婚前でも取得できます。
情報通知書では、
- 分割対象期間
- 双方の標準報酬記録
- 按分割合を決められる範囲
などを確認できます。
離婚条件を話し合う段階で、早めに請求しておくとよいでしょう。
年金分割のメリットと注意点
合意分割のメリット・注意点
合意分割のメリットは、2008年4月以前を含む婚姻期間中の厚生年金記録についても対象になり得ることです。
一方、分割割合について双方の合意が必要です。
話し合いがまとまらなければ、家庭裁判所の調停・審判などを利用することになります。
ただし、
「必ず50%にしなければならない」
「必ず50%を獲得すべき」
という制度ではありません。
個々の事情を踏まえ、法律で定められた範囲内で按分割合を決めます。
3号分割のメリット・注意点
3号分割の大きなメリットは、対象となる期間について相手の合意を必要としないことです。
一方、
2008年4月1日以降の第3号被保険者期間だけ
が対象です。
たとえば1980年代や1990年代から長期間専業主婦・主夫だったとしても、2008年3月までの期間は3号分割では処理できません。
その部分については合意分割を検討することになります。
年金分割しても基礎年金は増えない
年金分割によって増える可能性があるのは、基本的に老齢厚生年金の報酬比例部分です。
老齢基礎年金そのものが分割によって増えるわけではありません。
また、
「年金分割をしたから65歳になれば必ず年金を受け取れる」
というわけでもありません。
老齢基礎年金・老齢厚生年金を受け取るには、本人自身が受給資格期間などの要件を満たす必要があります。
企業年金やiDeCoは年金分割の対象ではない
ここも混同しやすいポイントです。
離婚時の年金分割制度で対象になるのは、あくまで厚生年金の標準報酬記録です。
したがって、
- 企業型確定拠出年金(企業型DC)
- 確定給付企業年金(DB)
- iDeCo
- 個人年金保険
などが、この「年金分割制度」によって自動的に半分になるわけではありません。
これらについては、資産の性質や形成時期などに応じて、離婚時の財産分与で問題となる場合があります。
「公的年金の年金分割」と「財産分与」は別の制度として考えることが大切です。
参考:公的年金の基本
第1号被保険者
第1号被保険者は、原則として国民年金に加入します。
20歳から60歳までの40年間について保険料をすべて納付するなど一定の条件を満たした場合、2026年度の老齢基礎年金の満額は、昭和31年4月2日以後生まれの方で年額84万7,300円です。
また、保険料免除期間などがある場合には、単純に「納付年数÷40年」だけで計算できないケースがあります。
第2号被保険者
会社員や公務員などの第2号被保険者は、
老齢基礎年金+老齢厚生年金
が基本になります。
厚生年金部分は給与や賞与、加入期間などによって金額が異なるため、一律の金額ではありません。
現在の年金見込額は、
「ねんきん定期便」
「ねんきんネット」
などで確認できます。
なお、公務員の「共済年金」は2015年10月に厚生年金へ一元化されています。
第3号被保険者
第3号被保険者は、自分で国民年金保険料を納付する必要はありません。
第2号被保険者の加入制度全体で費用を負担する仕組みになっており、第3号被保険者期間は老齢基礎年金の計算上、保険料納付済期間として扱われます。
離婚時の年金分割まとめ
離婚時の年金分割には、
「合意分割」と「3号分割」
の2種類があります。
ポイントを整理すると、
- 分割するのは年金額そのものではなく厚生年金の標準報酬記録
- 老齢基礎年金は分割の対象にならない
- 合意分割は婚姻期間中の厚生年金記録が対象
- 合意分割の割合は当事者の合意または裁判手続きで決める
- 3号分割は2008年4月1日以降の第3号被保険者期間が対象
- 3号分割は相手の合意が不要で2分の1ずつに分割
- 2026年4月1日以降の離婚では原則5年以内に請求
- 2026年3月31日以前の離婚では原則2年以内
特に重要なのは、
離婚が成立しただけでは自動的に年金分割されない
という点です。
合意分割も3号分割も、原則として本人からの請求手続きが必要です。
離婚を検討している段階でも「年金分割のための情報通知書」は請求できます。
将来の老後資金に影響する大切な制度ですので、離婚条件を決める前に、年金事務所などで自分の年金記録と分割対象期間を確認しておくとよいでしょう。